
你有没有想过:看起来只是多借一点钱,怎么突然就变成“连本带利要命”?我先用一个简单的量化模型把直觉拉回现实。假设你投入自有资金为S,配资比例为k(例如k=3表示总资金=4S),总投入A=(1+k)S。标的从当前价格下跌x,则你的组合回撤幅度近似等于x乘以杠杆:Δ≈k/(1+k)×x?不对,我们更直接算损失:组合价值变成A×(1-x),因此本金损失L=A−A(1-x)=A·x=(1+k)S·x。也就是说,你承受的“绝对亏损”随杠杆成倍放大。
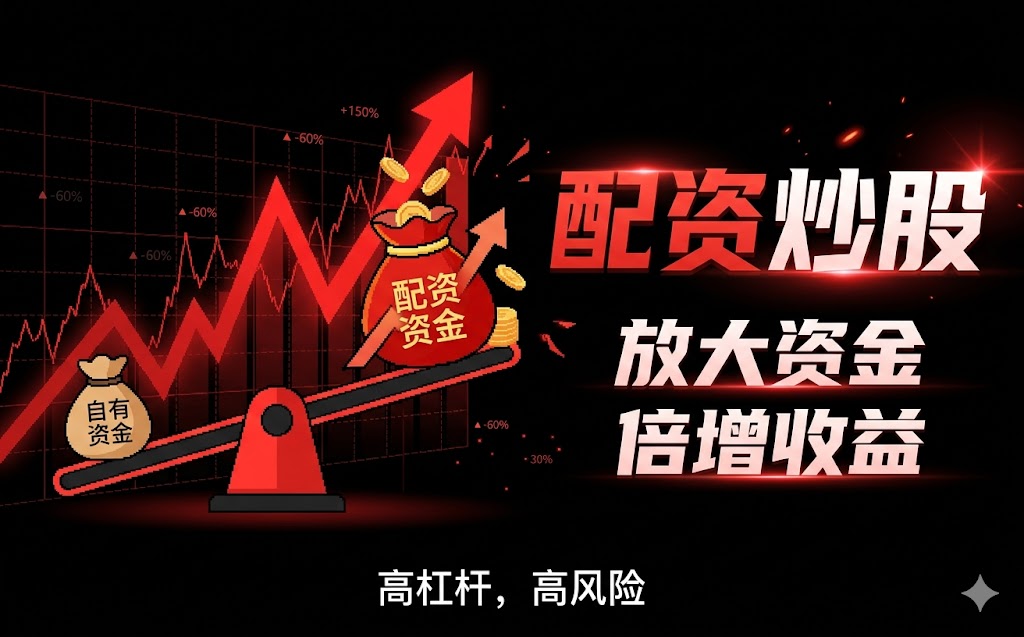
举个可量化例子:S=10万,k=3,总资金A=40万。若市场下跌5%(x=0.05),损失L=40万×0.05=2万。看似只跌5%,但你自有资金从10万变8万,回撤20%。这就是配资最常见的心理错觉来源:别人跌幅5%,你体感是20%。所以讨论配资政策与技巧,先把“回撤传导”算清楚,比听口号更有用。
配资政策一般会围绕几个核心点:合规边界、资金用途、风控要求、以及信息披露与审查力度。你可以把它理解成“门禁系统”:以前可能是“刷卡进楼”,现在变成“刷卡+人脸+登记+抽查”。当政策趋严时,平台要付出的合规成本上升,往往会体现在:放款速度变慢、审批条件更细、以及杠杆上限被压缩。
为了让你更直观,我用“审批通过率”做个近似测算。假设平台对每个申请的基础审核通过概率为p0,政策趋严后会额外触发合规校验,额外失败概率为q,则通过率p=p0×(1-q)。举例:原本p0=0.8,额外合规校验失败q=0.2,则p=0.8×0.8=0.64。你会发现“同样的人”可能明显更难通过,这不是运气,是流程变了。
口语点说,技巧不是“更激进”,而是“更可预测”。我建议你按四步走,并用量化指标检查:
记住:你真正能控制的是仓位和退出,不是市场。
政策变化通常先影响流动性和风险偏好,再影响平台放款与审批节奏。你可以用“流动性系数”做个直观近似:当市场成交额下降、波动率上升时,保证金压力更快触发,追加资金概率上升。简化模型里,把追加触发理解为“保证金覆盖率低于阈值”。若你用保证金比例m(越高越安全),覆盖率C≈m/(1+实际杠杆导致的资产波动)。当政策引导更严格,m往往被要求更高,导致你同样杠杆更容易触发压力。
所以与其追问“会不会被封”,不如问“在最坏波动里我能不能活下来”。量化你能承受的回撤阈值,就是最现实的答案。
很多人忽略:配资风险不止来自市场,也来自平台。比如:审批窗口、资金划转速度、数据展示延迟、以及临时规则调整。如果你把平台服务当成“理所当然”,就会在系统性变化时被动。
我建议用依赖度指标D=你对平台提供关键数据/风控执行的依赖比例。D越高,你越难在平台异常时自行判断。一个简单做法:你至少要保留3类自有记录来源:行情截图/导出、交易流水、以及你自己的风控计算表。这样平台一旦延迟,你仍能按既定规则执行。
数据加密的意义不在“听起来很安全”,而在于:防止数据被篡改、减少传输中断带来的异常显示。你可以把加密理解为“让数据可信”。当数据可信度提升,你对保证金状态、仓位变化与风控提示的判断更及时,错误决策概率会下降。
用一个粗略的决策质量指标Q来类比:Q≈1−e,其中e是你依据错误数据做出错误操作的概率。加密与完整校验降低了e。你不需要懂密码学,但要问:平台是否提供可核验的交易记录与校验机制?能否下载对账单?这才是落到行动的“技术价值”。
评论
这篇把“回撤传导”用公式讲清楚了:同样的标的下跌,配资后的自有资金体感回撤会被放大。以前只听杠杆比例,现在知道先算Lmax再谈k,逻辑更落地。
我喜欢文中把技巧拆成可控变量:杠杆上限、止损的价格+时间条件、再到集中度。尤其强调退出而不是追涨,和实际交易里的生存优先顺序一致。
文章提到平台流程风险和信息延迟、临时规则调整,提醒得很现实。很多人只算市场波动,没算审批窗口和数据展示的滞后,确实会在系统性变化时被动。
对政策影响的解释很有说服力:通过率从p0到p0×(1-q)这种近似,能理解为何同样的人会更难通过。最后又回到“在最坏波动里能不能活下来”,方向对。